恒指失守23000點、科指創兩年新低:MPF 強積金與ETF持倉點算好?香港打工仔應對市況急跌實用指南
2026年10月22日,恒生指數一度失守23000點,低見22996點,科技指數更創逾兩年新低,報3821點;對以港股及科技基金為主的 MPF 強積金組合而言,帳面資產難免受壓,但成員最需要做的不是恐慌轉倉,而是冷靜檢視持倉結構、確認風險分散是否足夠,再按人生階段作出調整。
2026年10月22日,恒生指數一度失守23000點,低見22996點,科技指數更創逾兩年新低,報3821點;對以港股及科技基金為主的 MPF 強積金組合而言,帳面資產難免受壓,但成員最需要做的不是恐慌轉倉,而是冷靜檢視持倉結構、確認風險分散是否足夠,再按人生階段作出調整。
恒生指數一度失守23000點:市況急跌對 MPF 強積金户口有何影響
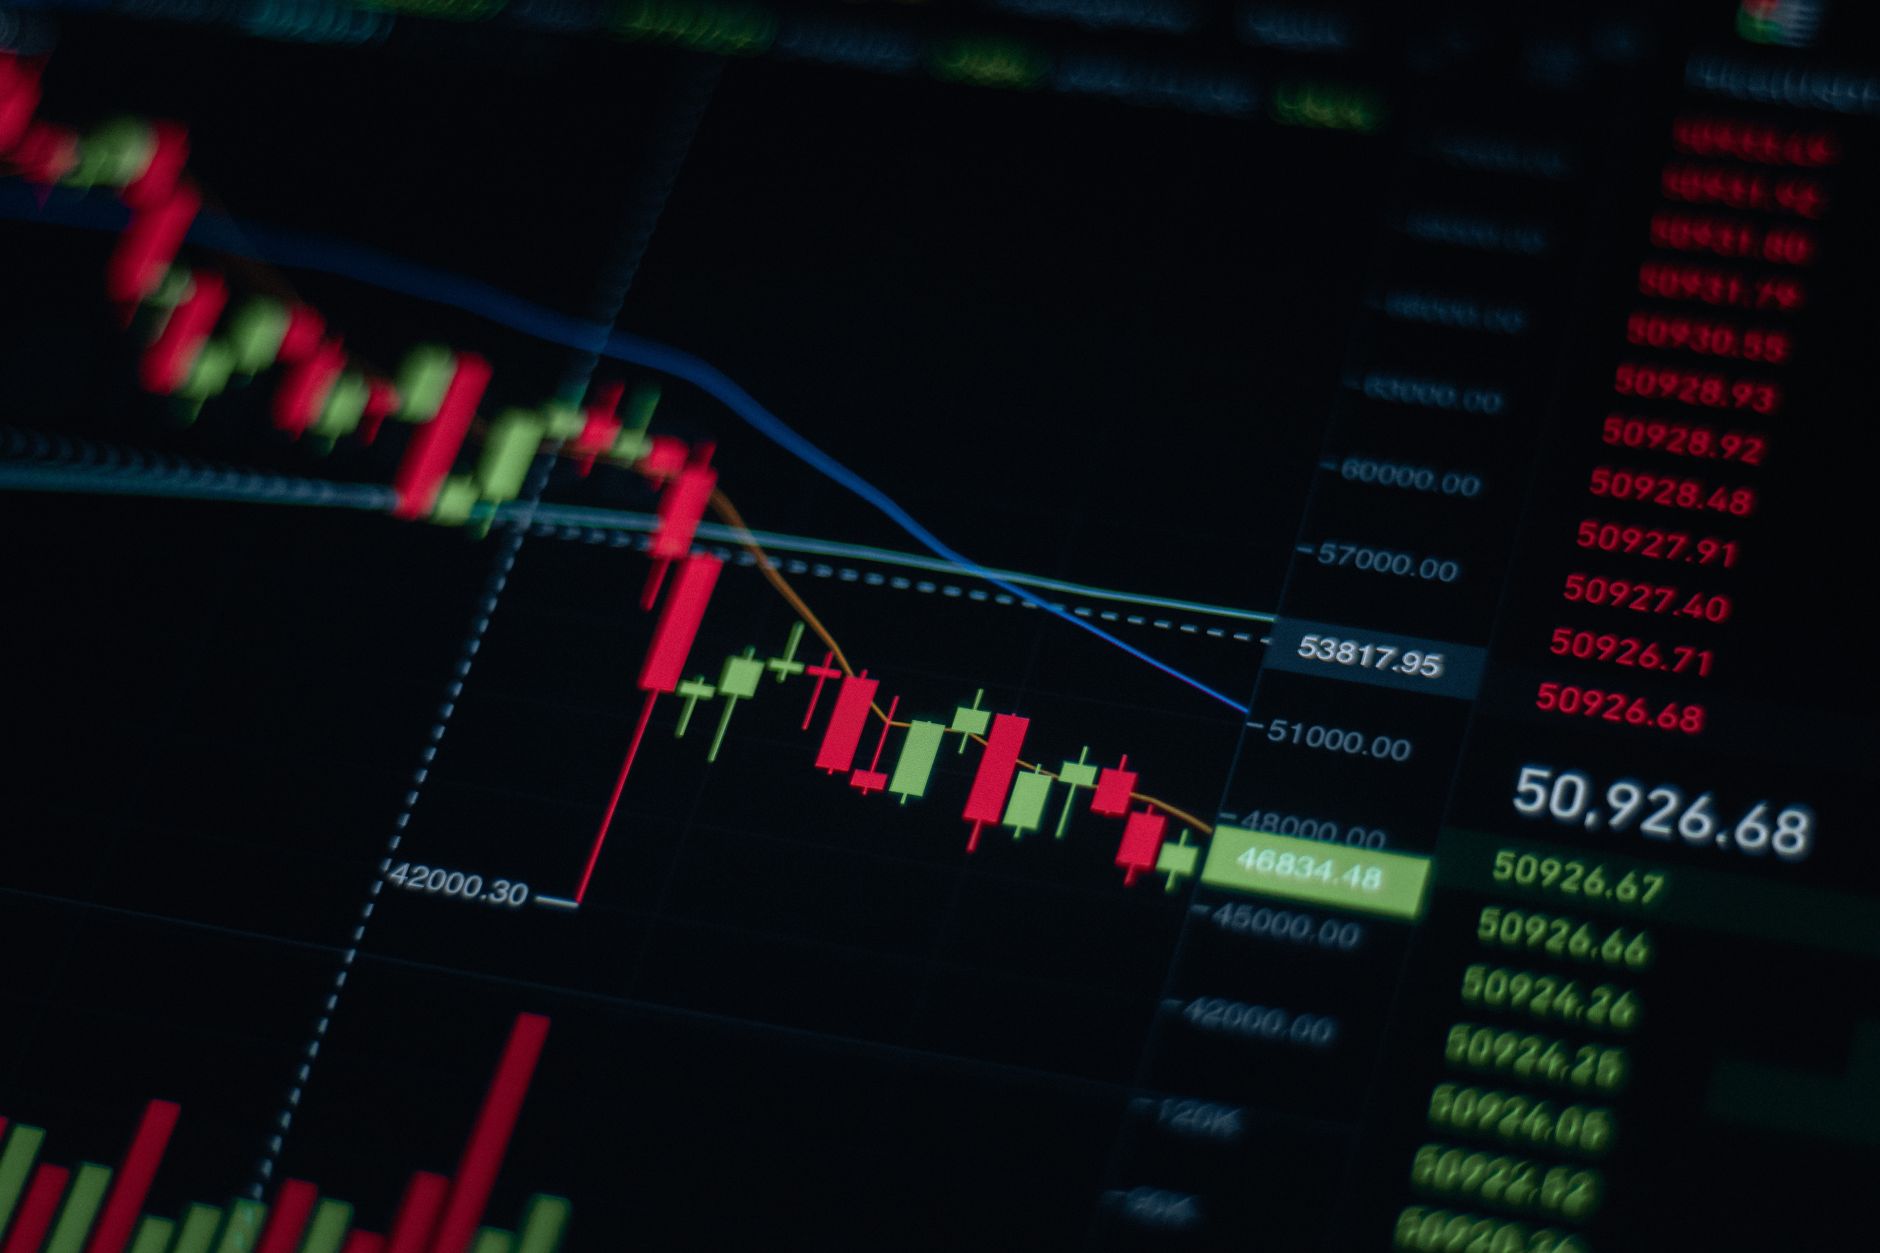
港股此輪調整並非單日波動。2026年10月22日,大市已連續3日向下,創逾3個月新低。恒生指數在早段一度失守23000點關口,低見22996點,最多跌逾650點;較早時報23009點,跌642點,跌幅2.72%。(來源)
對 MPF 強積金成員來說,影響主要透過基金價格反映。若組合內持有港股基金或追踪大市表現的基金,恒指當日的2.72%跌幅會直接反映在基金單位價格上。強積金是長線儲蓄制度,帳面波動本身並不代表實質虧損,除非成員在此時選擇轉換基金或提取權益,浮動的帳面數字才會變成實際損失。
另一個需要留意的細節:恒指及科指成份股近乎全數下跌,意味着跌市並非個別板塊問題,而是整體市場風險情緒轉弱。在這種環境下,集中持有單一市場基金的成員,户口波動會明顯大於分散配置的成員。
科技指數創兩年新低:MPF 強積金內的科指相關基金承受幾大波動
科技指數的表現比恒指更弱。科指創逾兩年新低,較早時報3821點,跌173點,跌幅4.34%,明顯跑輸大市。成份股中,ATMXJ捱沽,其中以阿里巴巴跌幅較大,跌逾5%。(來源)
持有科技主題基金或美國市場科技股基金的 MPF 強積金成員,帳面回報在此輪跌市中承受的波動會更大。4.34%的單日指數跌幅,對一隻科技基金來說已屬顯著的價格調整。
不過,判斷是否需要行動,不應只看單日跌幅,而要考慮以下幾點:
| 檢視項目 | 觀察重點 | 與科指急跌的關係 |
|---|---|---|
| 基金類型 | 是否屬科技主題或港股基金 | 科指跌4.34%,相關基金波動較大 |
| 成員年齡 | 距離退休的年數 | 年輕成員有較長時間待市場回升 |
| 組合集中度 | 是否過度依賴單一市場或板塊 | ATMXJ捱沽顯示科技股集中風險 |
| 轉換紀錄 | 有否因短線波動頻繁轉倉 | 低價轉出會將帳面虧損變成實際虧損 |
值得一提的是,科指成份股近乎全數下跌,說明此輪調整是系統性而非個別公司事件。對長線成員而言,這類跌市歷史上往往屬於週期的一部分,是否止蝕應視乎整體資產配置,而非單日價格。
ETF持倉點算好:市況急跌下檢視 MPF 強積金與ETF持倉的步驟
不少打工仔除了 MPF 強積金外,亦在證券戶口持有 ETF。跌市時最常見的問題,是兩邊持倉的風險重疊而未有察覺。以下提供一個具體的檢視步驟,供讀者參考:
第一步:列出所有持倉。 將 MPF 強積金户口內的基金選擇,以及證券戶口的 ETF持倉並排列出,標明每項的資產類別和市場分布。
第二步:識別重疊部分。 若 MPF 組合持有港股基金,而證券戶口又持有追踪恒生指數或科技指數的 ETF,兩者實際上暴露於同一風險。以今次市況為例,恒指跌2.72%、科指跌4.34%,重疊持倉的整體組合跌幅會被放大。
第三步:計算整體市場分布。 合併計算港股、美股、債券及貨幣市場基金各自佔整體資產的比例,而非分開檢視兩個户口。
第四步:判斷是否需要再平衡。 若科技或港股佔比明顯高於自身可承受水平,可考慮在後續供應中調整方向,而非急於一次性賣出。
科指創新低失守關口:騰訊寧德時代齊跌,MPF和ETF持倉的香港投資者應該點應對?
建議成員每年至少完整檢視一次持倉,跌市反而是檢視紀律的最佳時機,因為組合的真正風險分布會在市場急跌時充分顯現。
打工仔應對市況急跌:不要恐慌調整 MPF 強積金組合的實用貼士
面對恒指低見22996點、科指創兩年新低的市況,打工仔應對市況急跌時最容易犯的錯誤,是在價格低位將基金轉出,錯失隨後的回升。以下幾項貼士可供參考:
不要因單日跌幅改變長線策略。 恒指單日跌642點固然觸目,但強積金的投資年期往往以十年計,短期波動對最終退休權益的影響,遠低於持續供款的複利效果。
維持定期供款。 跌市期間每月供款能以較低價格購入基金單位,攤平成本。若因恐慌而減少供款或轉倉,反而削弱長線回報基礎。
按人生階段而非市況調整組合。 距離退休尚遠的成員,組合可承受較高波動;臨近退休的成員則應檢視組合是否已逐步降低高風險資產比例。調整的依據是年齡和目標,不是當日指數。
避免頻繁轉換基金。 部分成員見跌市便轉入保守型基金,市場回升時又轉回,一來一回容易兩邊損失。基金轉換應基於組合配置需要,而非情緒反應。
善用免費資源。 受託人平台及積金局的網上工具,可協助成員檢視基金收費及過往表現,作調整前的客觀參考。
以上屬一般規劃建議,並非投資意見;成員的實際決定,應考慮個人財務狀況及風險承受能力。
常見問題:關於 MPF 強積金在市況急跌時的疑問
恒生指數跌穿23000點,我應否即時轉換 MPF 強積金基金?
不建議基於單日指數波動作決定。恒指雖一度失守23000點、低見22996點,但強積金屬長線投資,帳面下跌在轉換基金前只是浮動數字。若組合配置本身符合人生階段需要,維持既有策略並繼續供款,通常比在低位轉出更穩健。只有當組合風險與自身情況明顯不匹配時,才需要調整。
MPF 強積金內的科技指數基金已見兩年新低,需要止蝕嗎?
科技指數報3821點、單日跌4.34%創逾兩年新低,帳面壓力確實存在,但是否止蝕應視乎兩個因素:一是該基金佔整體組合的比例是否過高,二是距離退休是否尚有足夠時間待市場回復。年輕成員若組合分散充足,單一板塊的週期性下跌未必需要止蝕;臨近退休者則可考慮逐步降低相關比重,減低到期前的波動風險。
打工仔應對市況急跌時,ETF持倉同 MPF 強積金如何分工?
可以將兩者視為風險管理的不同層次:MPF 強積金是強制長線儲蓄,適合維持紀律化供款,不宜因短線市況頻繁調動;ETF持倉則屬可自主操作的投資,較適合按市況靈活配置。關鍵是合併檢視兩邊的市場分布,避免恒指及科指相關持倉在兩個户口重疊,令整體組合在跌市中被動放大波動。